▶ 金融機関からの借入れ|銀行・信用金庫・日本政策金融公庫・信用保証協会の使い分け
本記事は、資金繰りに行き詰まり、銀行融資の返済条件の変更(リスケ)を検討している会社の経営者の方に向けたものです。
リスケは、銀行と交渉して一定期間の返済額を減らし、又は返済期間を延長してもらうものです。中小企業金融円滑化法の失効後も金融庁が金融機関に対応を要請していることから、現在も高い実行率で行われていますが、メリットとデメリット、注意点を踏まえたうえで、検討すべき時機を見極めることが大切です。以下、順にご説明します。
会社を経営していると、資金繰りに行き詰まり融資の返済が難しくなる場合があります。
このときに、返済条件を変更してもらうことを融資のリスケジュール(以下、リスケといいます。)と呼びますが、銀行融資のリスケについての詳細はよく知られていない部分があります。
この記事では、銀行融資のリスケについてメリット・デメリットや注意すべき点を含め、知っておきたい内容をまとめましたので、銀行融資のリスケを検討する際の参考としてください。
銀行融資のリスケとは
リスケとは、スケジュールを組み直すという意味のリスケジュールを略した言葉です。
リスケが銀行融資等の金融に関する文脈で使われる場合は、返済のスケジュールを組み直すこと、すなわち返済条件の変更を意味します。
会社は銀行から受けた融資を取り決めどおりに返済していかなくてはいけません。
しかし、会社の経営状態が悪化して資金繰りが行き詰まることで、融資を受ける際に定めた返済条件を守れなくなる場合があります。
このときに、銀行と交渉して返済条件を緩やかなものに変更してもらうことが銀行融資のリスケです。
具体的な銀行融資のリスケでは、一定期間内の返済額を減らすことや、返済期間の延長などが行われます。
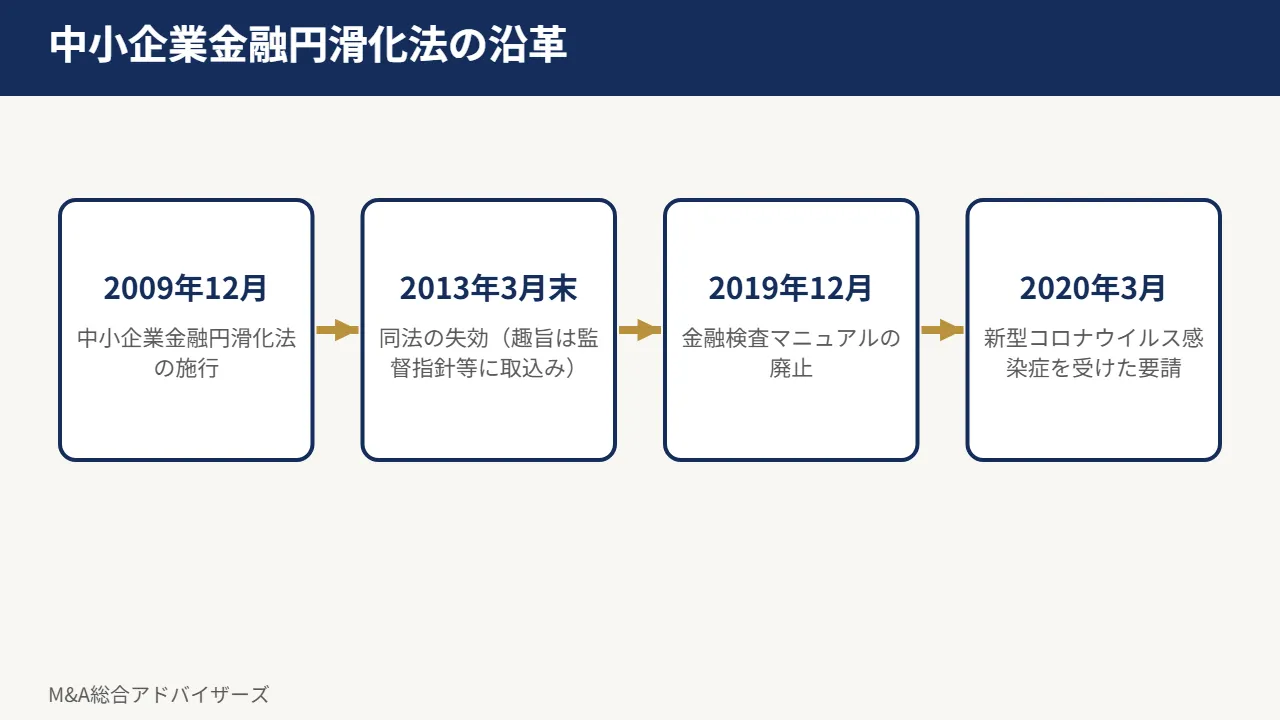
中小企業の銀行融資のリスケは、2009年に中小企業金融円滑化法が施行されたことで実行されやすくなりました。
この法律は2013年3月末をもって失効しましたが、金融庁は銀行融資のリスケに積極的に応じることなどの事業者支援を毎年金融機関に要請しています。
このこともあり、現在でも銀行融資のリスケは高い実行率で行われています。
中小企業金融円滑化法の沿革と影響
銀行融資のリスケが頻繁に行われるようになった背景には、中小企業金融円滑化法の存在があります。
この法律がどのような背景から制定されたのか、また、金融に対していかなる影響を与えたのか簡単に解説します。
バブル後の不良債権処理と金融検査マニュアル
銀行融資のリスケが実行された債権は、通常は「貸出条件緩和債権」として不良債権の扱いを受けるべきものです。
この不良債権の取り扱いについては、金融検査マニュアルが大きな影響を与えていましたのでそこから解説を始めます。
1990年代には、バブル崩壊の影響で不良債権の額が増大しました。
バブル期には、急激に地価が上昇していたこともあり、土地を担保として多額の融資が実行されていました。
しかし、バブル経済の崩壊とその後の不況により、地価は大きく下落し融資先企業の倒産も相次ぐことで、多額の債権が回収できなくなり不良債権化したのです。
増大する不良債権は金融機関の経営にも大きな悪影響を与え、山一證券、日本長期信用銀行、北海道拓殖銀行等の金融機関が経営破綻する事態となりました。
政府はこのような金融危機に対応し、不良債権処理を進めるためにいくつかの対策を取りましたが、その一つとして1998年に金融監督庁(現在の金融庁)を設置し、金融機関への検査・監督体制を強化しました。
金融検査マニュアルは、金融監督庁の検査官が金融機関を検査するための手引として策定されたものでしたが、金融機関側の実務の指針としても役立てることを期待されています。
このマニュアルでは、債権のリスクを管理するために債務者を分類して取り扱うという債務者区分の考え方が導入されています。
具体的な債務者区分は、正常先、要注意先、要管理先、破綻懸念先、実質破綻先、破綻先の6つで、それぞれの区分に応じた率の貸倒引当金を計上することが求められます。
貸倒引当金の率は金融機関により異なりますが、正常先では0.2%程度です。
しかし、要注意先では5%程度、要管理先になると15%程度、破綻懸念先で75%程度、実質破綻先と破綻先は100%と、正常先以外の引当金は高率にされました。
そして、銀行融資のリスケがされた場合には通常、不良債権として債務者区分で要管理先以下に分類されることになり、高率の貸倒引当金を計上する必要があります。
リーマンショックと貸し渋り・貸し剥がし
不良債権に対して高率の貸倒引当金の計上が必要になるということは、リスクの高い融資をするほど利益が減少することを意味します。
また、銀行は国内基準行で4%、国際統一基準行で8%の自己資本比率を確保することが求められますが、不良債権が存在すると自己資本比率が低下することにもなります。
このため、銀行等はリスクの高い融資を避ける傾向が強まりました。
特に、景気が大きく悪化して経営が厳しくなると、金融機関は保守的な対応をする傾向が顕著になります。
近年では、リーマンショックが発生した際に貸し渋り・貸し剥がしが社会問題化しました。
中小企業金融円滑化法とその影響
リーマンショック後の不況下で資金繰りに苦しむ中小企業を支援するために、政府は2009年に中小企業金融円滑化法を制定・施行します。
この法律では、借り手の中小企業から申込みがあった場合は、できる限り貸付条件の変更などの負担軽減措置をとるように金融機関に努力義務を課しています。
つまり、銀行等に対してできる限り融資のリスケに応じることを求めているのです。
さらに同法は、一定の期間ごとに貸付条件の変更等の実施状況を開示することや、行政庁に報告することを金融機関に義務付けています。
中小企業金融円滑化法の施行に伴って金融検査マニュアルおよび監督指針も改正され、貸出条件の変更時から最長1年以内に経営改善計画を策定すれば銀行融資のリスケがされた債権を不良債権として扱わなくてよいとするなど、不良債権の判断基準が緩和されました。
これらの施策によって銀行等が融資のリスケに応じやすくなったことで、金融庁の発表によれば、2009年12月の法施行日から2013年3月末までの貸付条件の変更等の実施件数は約407万件、金額にして112兆円にもなり、実行率は97.4%と高いものになりました。
中小企業金融円滑化法により資金繰りが改善された結果、同法施行後は中小企業の倒産件数が減少しています。
中小企業金融円滑化法の失効後
中小企業金融円滑化法は時限立法であったため、2回の延長を経て2013年3月末日をもって失効しました。
しかし、同法の趣旨が金融検査マニュアルや監督指針などに取り込まれることで、金融円滑化法の枠組みは恒久化します。
中小企業金融円滑化法の終了後も、金融円滑化に対する政府・金融機関の基本姿勢は変わらず、貸付条件の変更は95%を超える高い水準で推移し、依然として銀行融資のリスケに応じてもらいやすい状態が続きました。
金融円滑化法の終了後も大きな影響力を持った金融検査マニュアルでしたが、2019年12月には廃止されます。
それに先立つ同年3月末には、貸付条件の変更等の実施状況報告も休止となりました。
しかし、新型コロナウイルスの感染拡大を受けて、事業者の資金繰りを支援するために、2020年3月に麻生金融担当大臣が談話を発表します。
その中では、「既往債務について、事業者の状況を丁寧にフォローアップしつつ、元本・金利を含めた返済猶予等の条件変更について、迅速かつ柔軟に対応すること。また、この取組状況を報告すること」等が要請されました。
これは中小企業金融円滑化法の趣旨を実質的に復活させるものといえ、休止されていた銀行融資のリスケ等の実施状況報告も再開されています。
金融庁の発表によれば、2020年3月10日から2022年10月末までの実績で、貸付条件の変更等は約97万件が実行され、実行率は98.9%と非常に高いものになっています。
このことから、現在でも銀行融資のリスケが実行されやすい状況は続いているといえるでしょう。
銀行融資のリスケのメリット
銀行融資のリスケにはどのようなメリットがあるか解説します。
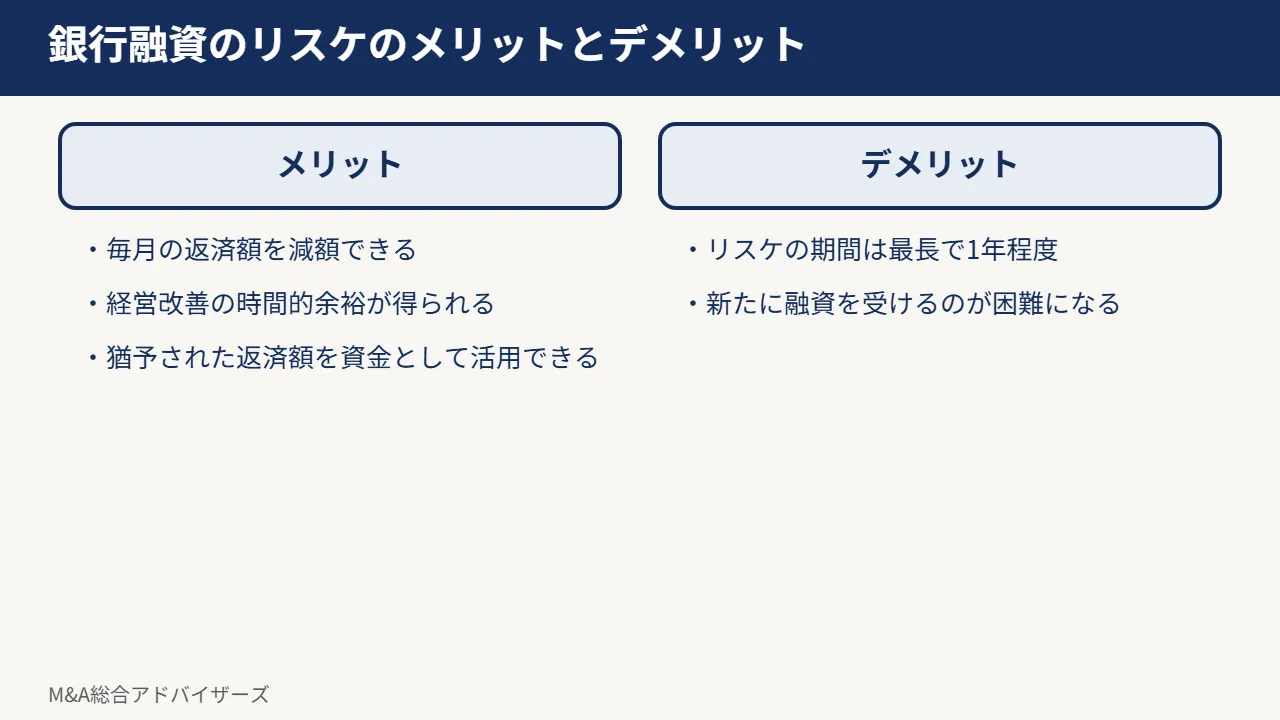
毎月の返済額を減額できる
銀行融資のリスケで一般的なのは、一定期間内の元本返済を猶予するというものです。
毎月の返済額の中から元本の返済に当てていた部分が猶予されれば、資金繰りに余裕ができます。
仮に元本の返済が必要になる場合でも、銀行との交渉で返済額を減らしてもらえれば、毎月の資金繰りの負担は軽減されます。
経営改善の時間的余裕が得られる
銀行融資のリスケが実行されると、その期間内は債権回収のための法的措置がとられません。
銀行融資のリスケを利用することで資金繰りに余裕ができるので、抜本的な経営改善を実行するための時間的な余裕が与えられます。
猶予された返済額を資金として活用できる
銀行融資のリスケでは毎月の返済額が減額されます。
これは、猶予された返済額を経営のための資金として活用できることを意味します。
事業者は銀行融資のリスケをすることで、利用できる資金を一時的に増やすことができます。
銀行融資のリスケのデメリット
銀行融資のリスケにはデメリットがありますので、慎重に考察することが必要になります。
銀行融資のリスケ期間は最長で1年程度
銀行融資のリスケには期間の制限があります。
一般的には、銀行融資のリスケ期間は6ヶ月から最長でも1年程度です。
この期間を利用して、会社は経営を立て直し、返済を続けていくのが可能になるように資金繰りを改善していく必要があります。銀行融資のリスケは恒久的に返済を不要にする制度ではなく、経営改善のために一定期間の猶予を与えるものであるという認識が必要です。
新たに融資を受けるのが困難になる
銀行融資のリスケを行うと新規に融資を受けるのが困難になります。
さらに、返済を正常化できた場合であっても、銀行融資のリスケ後の経過観察のために一定の期間は融資を受けにくくなるのが一般的です。
銀行融資のリスケをする前に、どのように資金調達をするのか十分に検討することが必要になります。
銀行融資のリスケの注意点
銀行融資のリスケの注意点をまとめました。
銀行融資のリスケを検討する際には、これらの注意点も考慮に入れる必要があります。
利息の支払いは必要
一般的な銀行融資のリスケの返済パターンは、元本については返済を猶予または大きく減額して、利息分はそのまま支払いを続けるというものです。
つまり、利息分は原則として支払いを猶予されませんので、銀行融資のリスケ期間中も利息は支払う必要があります。
抜本的な経営改革が必須になる
銀行融資のリスケ期間中に企業は経営を改善し、その後の返済に備える必要があります。
経営改善のためには、役員報酬の削減を行ったり、人員削減や不採算事業からの撤退等のリストラを行ったりと、抜本的な改革を行うことが求められます。
これらの改革を限られた期間内で行わなければなりません。
経営改善計画の策定が必要
融資のリスケを銀行に申し入れると、経営改善計画書の提出を求められることがあります。
経営改善計画書は、現在の経営上の問題点を抽出し、どのようにしてそれを改善していくかの対策をまとめたものです。
銀行融資のリスケ実行後の経営に計画的に取り組むためにも、実現可能性の高い経営改善計画の策定が重要になります。
期間経過後の元本返済額が多くなる
銀行融資のリスケによって元本の返済が一時的に猶予されても、返済の最終期日は変更されない場合があります。
この場合、銀行融資のリスケ後には短い期間で元本を返済することになりますので、毎月の返済額は多くなります。
経営の悪化を知られるおそれがある
銀行融資のリスケを行うということは、経営が悪化していることの証左であるといえます。
銀行融資のリスケをした事実を従業員に知られてしまうと、残しておきたい人材が自発的に退職してしまう危険性があります。
また、銀行融資のリスケを対外的に知られると企業の信用が下がり、取引先を失ったりするおそれがあります。
銀行融資のリスケを検討すべきタイミング
銀行融資のリスケを検討すべきタイミングについては、特に二つの留意点があります。
一点は、銀行融資のリスケを実行すると追加の融資が原則として受けられなくなることです。
もう一点は、銀行融資のリスケを機に経営の改善に取り組む必要があるということです。
銀行融資のリスケの検討を先延ばしにして資金繰りが行き詰まる直前にまでなってしまうと、仮に銀行融資のリスケが実行された場合でも、新規の融資を受けられずに限られた手元の資金で経営を続けなくてはいけなくなります。
このようになると、銀行融資のリスケを通じて経営改善を行うことも著しく困難になってしまいます。
そうならないためにも、将来的な資金繰りの悪化を予測して、資金が枯渇しないうちに余裕を持って検討を開始するのがよいといえるでしょう。また、できるだけ早期に資金繰りの対策を始めることで、銀行融資のリスケ以外にも資金調達等の別の方法を検討しやすくなります。
銀行融資のリスケ等の最適なタイミングは、それぞれの企業が置かれた状況によって異なりますので、早めに専門家に相談することをおすすめします。
銀行融資のリスケが認められるケース
銀行融資のリスケが認められるのはどのようなケースでしょうか。
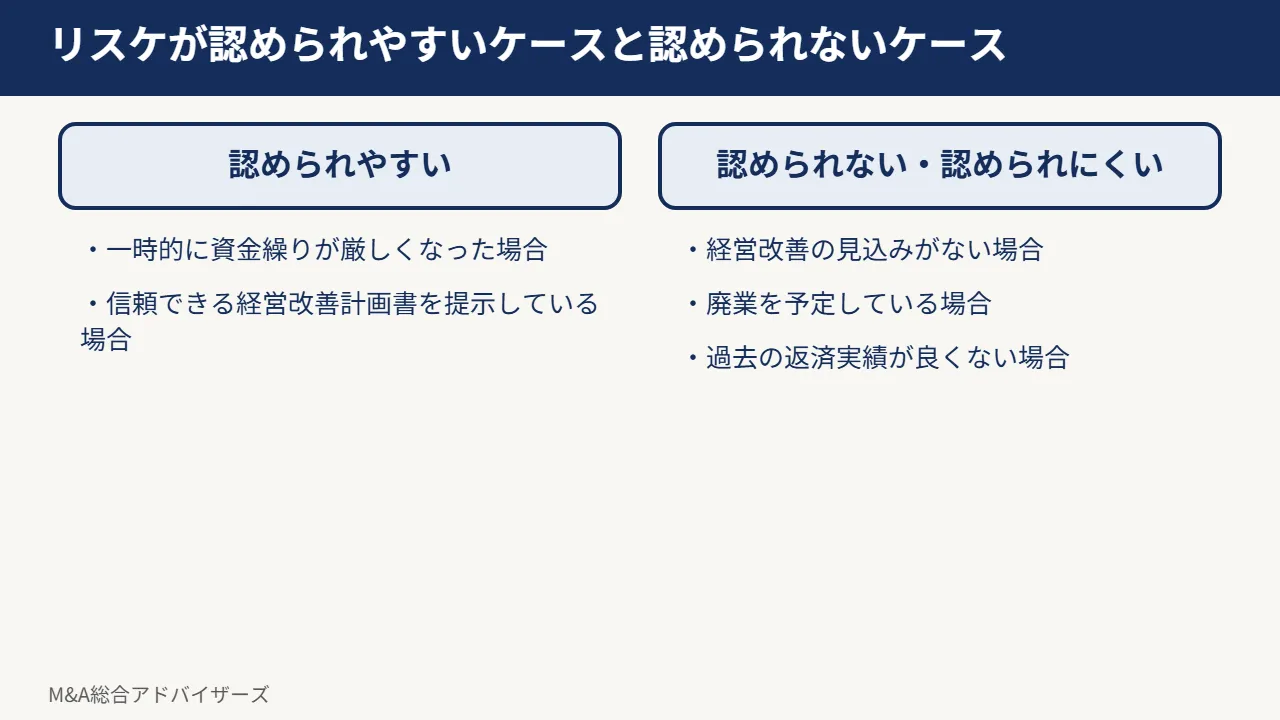
一時的に資金繰りが厳しくなった場合
企業の財務体質に大きな問題はなく、一時的に資金繰りが悪化しているにすぎない場合には、経営が改善して返済が元通りに行われる見込みが十分にあるため、銀行融資のリスケが認められやすくなります。
信頼できる経営改善計画書を提示している
実現可能性が高く、信頼できる内容の経営改善計画書を提示できている場合にも、銀行融資のリスケは認められやすくなります。
金融機関は将来的に返済を行えることを重視しますので、確かな経営改善計画を示すことは銀行融資のリスケ実施の判断に有利になるといえます。
銀行融資のリスケが認められないケース
銀行融資のリスケが認められないケースも存在します。
経営改善の見込みがない
銀行融資のリスケを申し出た時点で企業の経営が危機的状況に陥っており、将来的にも経営改善の見込みがなく破綻のおそれがあると判断されるような場合には、認められにくくなります。
廃業を予定している
銀行融資のリスケ後に廃業を予定している場合にも、銀行融資のリスケは認められません。
銀行融資のリスケはあくまでも経営を改善するための時間的余裕を与える仕組みですので、廃業を前提とした場合には応じてもらえません。
過去の返済実績が良くない
銀行等は借り手の返済実績や過去の対応を重視します。
このため、過去の返済実績が悪く、度々返済を遅延させたり、金融機関との取り決めを守らなかったりといった事情がある場合には、銀行融資のリスケを認めてもらえなくなるおそれがあります。
銀行融資のリスケ中に資金調達をする方法
銀行融資のリスケをすると、原則として新規の融資は受けられなくなります。
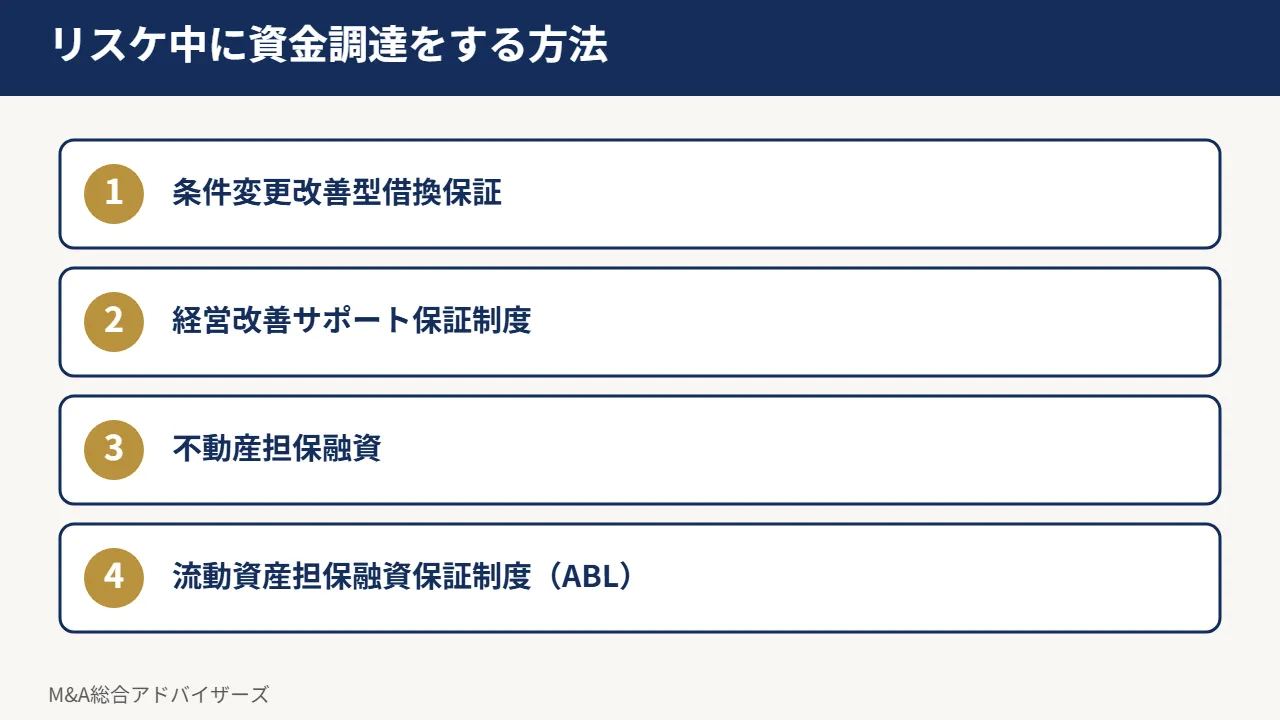
しかし、銀行融資のリスケ中に資金調達をする方法もいくつか存在します。
条件変更改善型借換保証
信用保証協会の保証付き融資について銀行融資のリスケをしている場合に利用できる制度が、条件変更改善型借換保証です。
条件変更改善型借換保証では、複数の保証付き借入金を借換えによって一本化することで毎月の返済額を減らすことができるようにしています。
それだけでなく、事業改善の意欲があっても銀行融資のリスケにより融資を受けることができない中小事業者が新規の融資を受けることも可能にしています。
条件変更改善型借換保証の利用実績はあまり多くなく、四半期に一度の頻度で事業計画の実行状況の報告が必要になるなど手間がかかりますが、保証付き融資がある場合には検討できる制度です。
経営改善サポート保証制度
経営改善サポート保証制度は、経営サポート会議や中小企業活性化協議会等の支援を受けて経営改善・再生計画を作成し、この計画に基づいて中小企業が経営改善や事業再生を行うために必要となる資金を信用保証協会の保証付き融資で支援することで、中小企業の経営改善・事業再生の取組みを後押しするという制度です。
この制度では、最大で2億8,000万円の保証を受けることができ、政府の支援で保証料率も0.2%と低率になっています。
また、経営改善計画策定支援を利用すれば、経営改善計画書の策定にかかる費用の3分の2(最大300万円)が補助されます。
経営改善サポート保証制度の取扱期間は延長されましたが、2022年12月現在で、2023年3月31日までとなっています。
不動産担保融資
不動産担保融資は、土地や建物といった不動産を担保とすることで、無担保の融資よりも低金利で多額の資金の借入れを可能にするものです。
不動産担保融資は銀行以外にもノンバンクが扱っていますので、銀行から融資を受けられない場合でも資金調達ができ、既に抵当権等の担保権が設定されている場合でも融資を受けられることがあります。
不動産担保融資には、不動産の価値や借り手の返済能力によっては十分な資金を得られない場合があることや、返済不可能になった場合に不動産を失う危険性があること、融資の実行までに時間がかかることなどのデメリットも存在します。
不動産を保有している場合であれば、不動産担保融資を利用することも一つの方法になるでしょう。
流動資産担保融資保証制度(ABL)
流動資産担保融資保証制度は、売掛債権や棚卸資産を担保として金融機関から融資を受ける際に、その融資について信用保証協会が保証を行うことで資金調達の円滑化を図っている制度です。
この制度では、融資金額の80%(最大2億円)まで保証がされ、保証料率もかなり低率になっています。
流動資産担保融資保証制度は、不動産を保有していない場合でも利用できること、取引先から入金がされるまえに売掛債権を資金調達に活用できることといったメリットがあります。
銀行融資のリスケの更新
銀行融資のリスケ期間は通常6ヶ月から1年程度です。
この期間では不十分な場合には、銀行融資のリスケの更新を交渉することになります。
そもそも、銀行融資のリスケ期間が短期間に設定されているのは、銀行が融資のリスケを終了させるという選択肢を持ちながら会社の現況を見て交渉をする機会を設けるためです。
そのため、銀行融資のリスケを更新するためには、できるだけ銀行の判断に有利な条件を整える必要があります。
一つは、経営改善計画書に定めた事業計画をできる限り達成することです。
一般的には、すくなくとも経営改善計画の8割以上の達成が求められるとされています。
また、銀行との関係を良好に保つことも重要です。
毎月や四半期に一度等、定期的に事業計画の達成状況を報告して、銀行が企業を支援しやすい状態を維持することは有益です。
銀行融資のリスケを更新することは可能ですが、必ず更新できるものではなく、交渉を要することを認識しておく必要があります。
銀行融資のリスケに専門家が関与するメリット
銀行融資のリスケの過程に専門家が関与することで、いくつかのメリットが得られます。
交渉がスムーズになる
融資のリスケに専門家を関与させることで、交渉がスムーズになることが期待できます。
特に、複数の金融機関から借入れを行っている場合には、金融機関を平等に扱いながら交渉する必要がありますので、専門家に任せることで負担を減らすことができます。
経営に専念できる
銀行融資のリスケの交渉や金融機関の対応には労力を要しますが、専門家の力を借りることで経営に専念できるメリットがあります。
銀行融資のリスケ以外の相談もできる
銀行融資のリスケには、原則として追加の融資を受けられなくなるデメリットがあります。
このため、まずは資金繰りの改善や資金調達を検討し、それが難しい場合には銀行融資のリスケの検討に移り、銀行融資のリスケでも不十分な場合には債務整理等を検討するといったように、段階的に検討を進めていくのが望ましいといえます。
専門家には銀行融資のリスケ以外の方法についても相談することが可能です。
まとめ
この記事では銀行融資のリスケについて解説してきました。
銀行融資のリスケにはメリットもありますが、追加融資を受けられなくなるといったデメリットも存在しますので、メリット・デメリットや注意点を考慮に入れて、慎重に検討する必要があります。
銀行融資のリスケをする際には、実際に銀行融資のリスケを行うかどうかを含め、弁護士等にご相談いただくことをおすすめします。
M&A総合アドバイザーズの資金調達コンサルタントでは、銀行融資のリスケを含め、資金調達や資金繰りについてのご相談も可能ですので、是非一度ご相談ください。
この記事の位置付け
金融機関からの借入れは、新たに融資を受けるために審査と手続を整える場面と、すでにある借入れの条件を見直す場面とに分かれますので、次のとおり切り分けます。本ページは、すでにある借入れの返済条件を変更する手順と留意点を扱います。
本記事は、すでにある銀行融資の返済条件を変更する手順と留意点を扱います。新たな融資の審査と手続を含め、金融機関からの借入れ全体をどう組み立てるかの全体像は、次のページでご説明します。
▶ 金融機関からの借入れ|銀行・信用金庫・日本政策金融公庫・信用保証協会の使い分け
同じ主題を扱う関連ページ
具体的なご相談をお考えの皆様へ
資金調達、資金繰りの改善及び事業再生に関するご相談は、M&A総合アドバイザーズにて承っております。
なお、契約書の作成及び審査、保証及び担保に関する交渉、私的整理及び法的整理その他の法律事務につきましては、弁護士法人M&A総合法律事務所において承っております。
金融機関からの借入れの記事の一覧
同じ主題の記事を、場面ごとに掲げます。全体の考え方は金融機関からの借入れにまとめています。
- 会社の銀行融資の限度額は?中小企業の平均額及び適正な借入金額の求め方
- 融資の据置期間とは?メリット、デメリット及び設定する際の注意点
- 金融機関からの借入れ
- 信用金庫とは?銀行との違い並びに利用のメリット及びデメリット
- 銀行に融資を断られたら?審査が通らない場合の対応
- 銀行融資の条件の変更とは?メリット、デメリット及び留意点(本ページ)
- 信用保証協会の信用保証制度を利用した融資とは?メリット及びデメリット
- 各種融資における経営者保証が2023年4月から不要に?理由及び条件
- 借入契約に付される財務制限条項と、抵触した場合の実務
- 銀行融資の手続きの流れとは?審査に必要な書類及び注意点
- 銀行融資の審査を受けるポイント
- 新規開業・スタートアップ支援資金とは?新創業融資制度からの変更点
- 新規開業・スタートアップ支援資金とは?女性・若者・シニアの創業融資の特別利率
- 日本政策金融公庫の審査は厳しい?審査落ちする理由と落ちたときの対処法
【PRIME】
 |
 |
 |
 |
 |
 |
 |
 |
 |
【STANDARD】
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
 |
|
|
【GLOWTH】
 |
 |
|
 |
 |
 |
 |
 |
 |
 |
 |
|